Betalingsmetoder og udbetalinger hos danske casinoer: hvad virker reelt
 Available in US
Den dag jeg første gang så ordet “instant” oversat til virkelighed
I 2018 vandt en bekendt 4 200 kroner hos et licenseret dansk casino og bad om udbetaling. Operatøren reklamerede med “instant withdrawal”. Pengene landede på hans NemKonto fem dage senere. Han var rasende og overvejede at klage til Spillemyndigheden. Da jeg satte mig ned med ham og læste vilkårene, viste det sig, at “instant” refererede til operatørens egen interne godkendelse, ikke til, hvornår banken faktisk havde pengene på hans konto. Forskellen er på papiret semantik. I praksis er det fem dages frustration.
Det skifte fra markedsføring til virkelighed er det, jeg vil fokusere på her. Udbetalinger fra et licenseret dansk casino går via NemKonto efter MitID-baseret verificering. Det er en kæde af processer med flere uafhængige aktører, operatøren, bankerne, betalingsinfrastrukturen, og hver led har sine egne behandlingstider. At forstå kæden er forskellen mellem at vide, hvornår pengene reelt lander, og at sidde og refresh’e sin netbank med stigende blodtryk.
Jeg vil gennemgå hver del af betalingsuniverset hos danske licensoperatører, metoder, infrastruktur, KYC, realistiske tider og de problemer, der opstår undervejs.
De seks metoder du møder på et licenseret site
Det danske marked har et relativt smalt udvalg af betalingsmetoder hos licenserede operatører, ikke fordi udvalget er begrænset af tekniske årsager, men fordi reguleringen filtrerer hårdt. Anonyme wallets, kryptovaluta og prepaid-kort uden CPR-tilknytning er stort set udelukket.
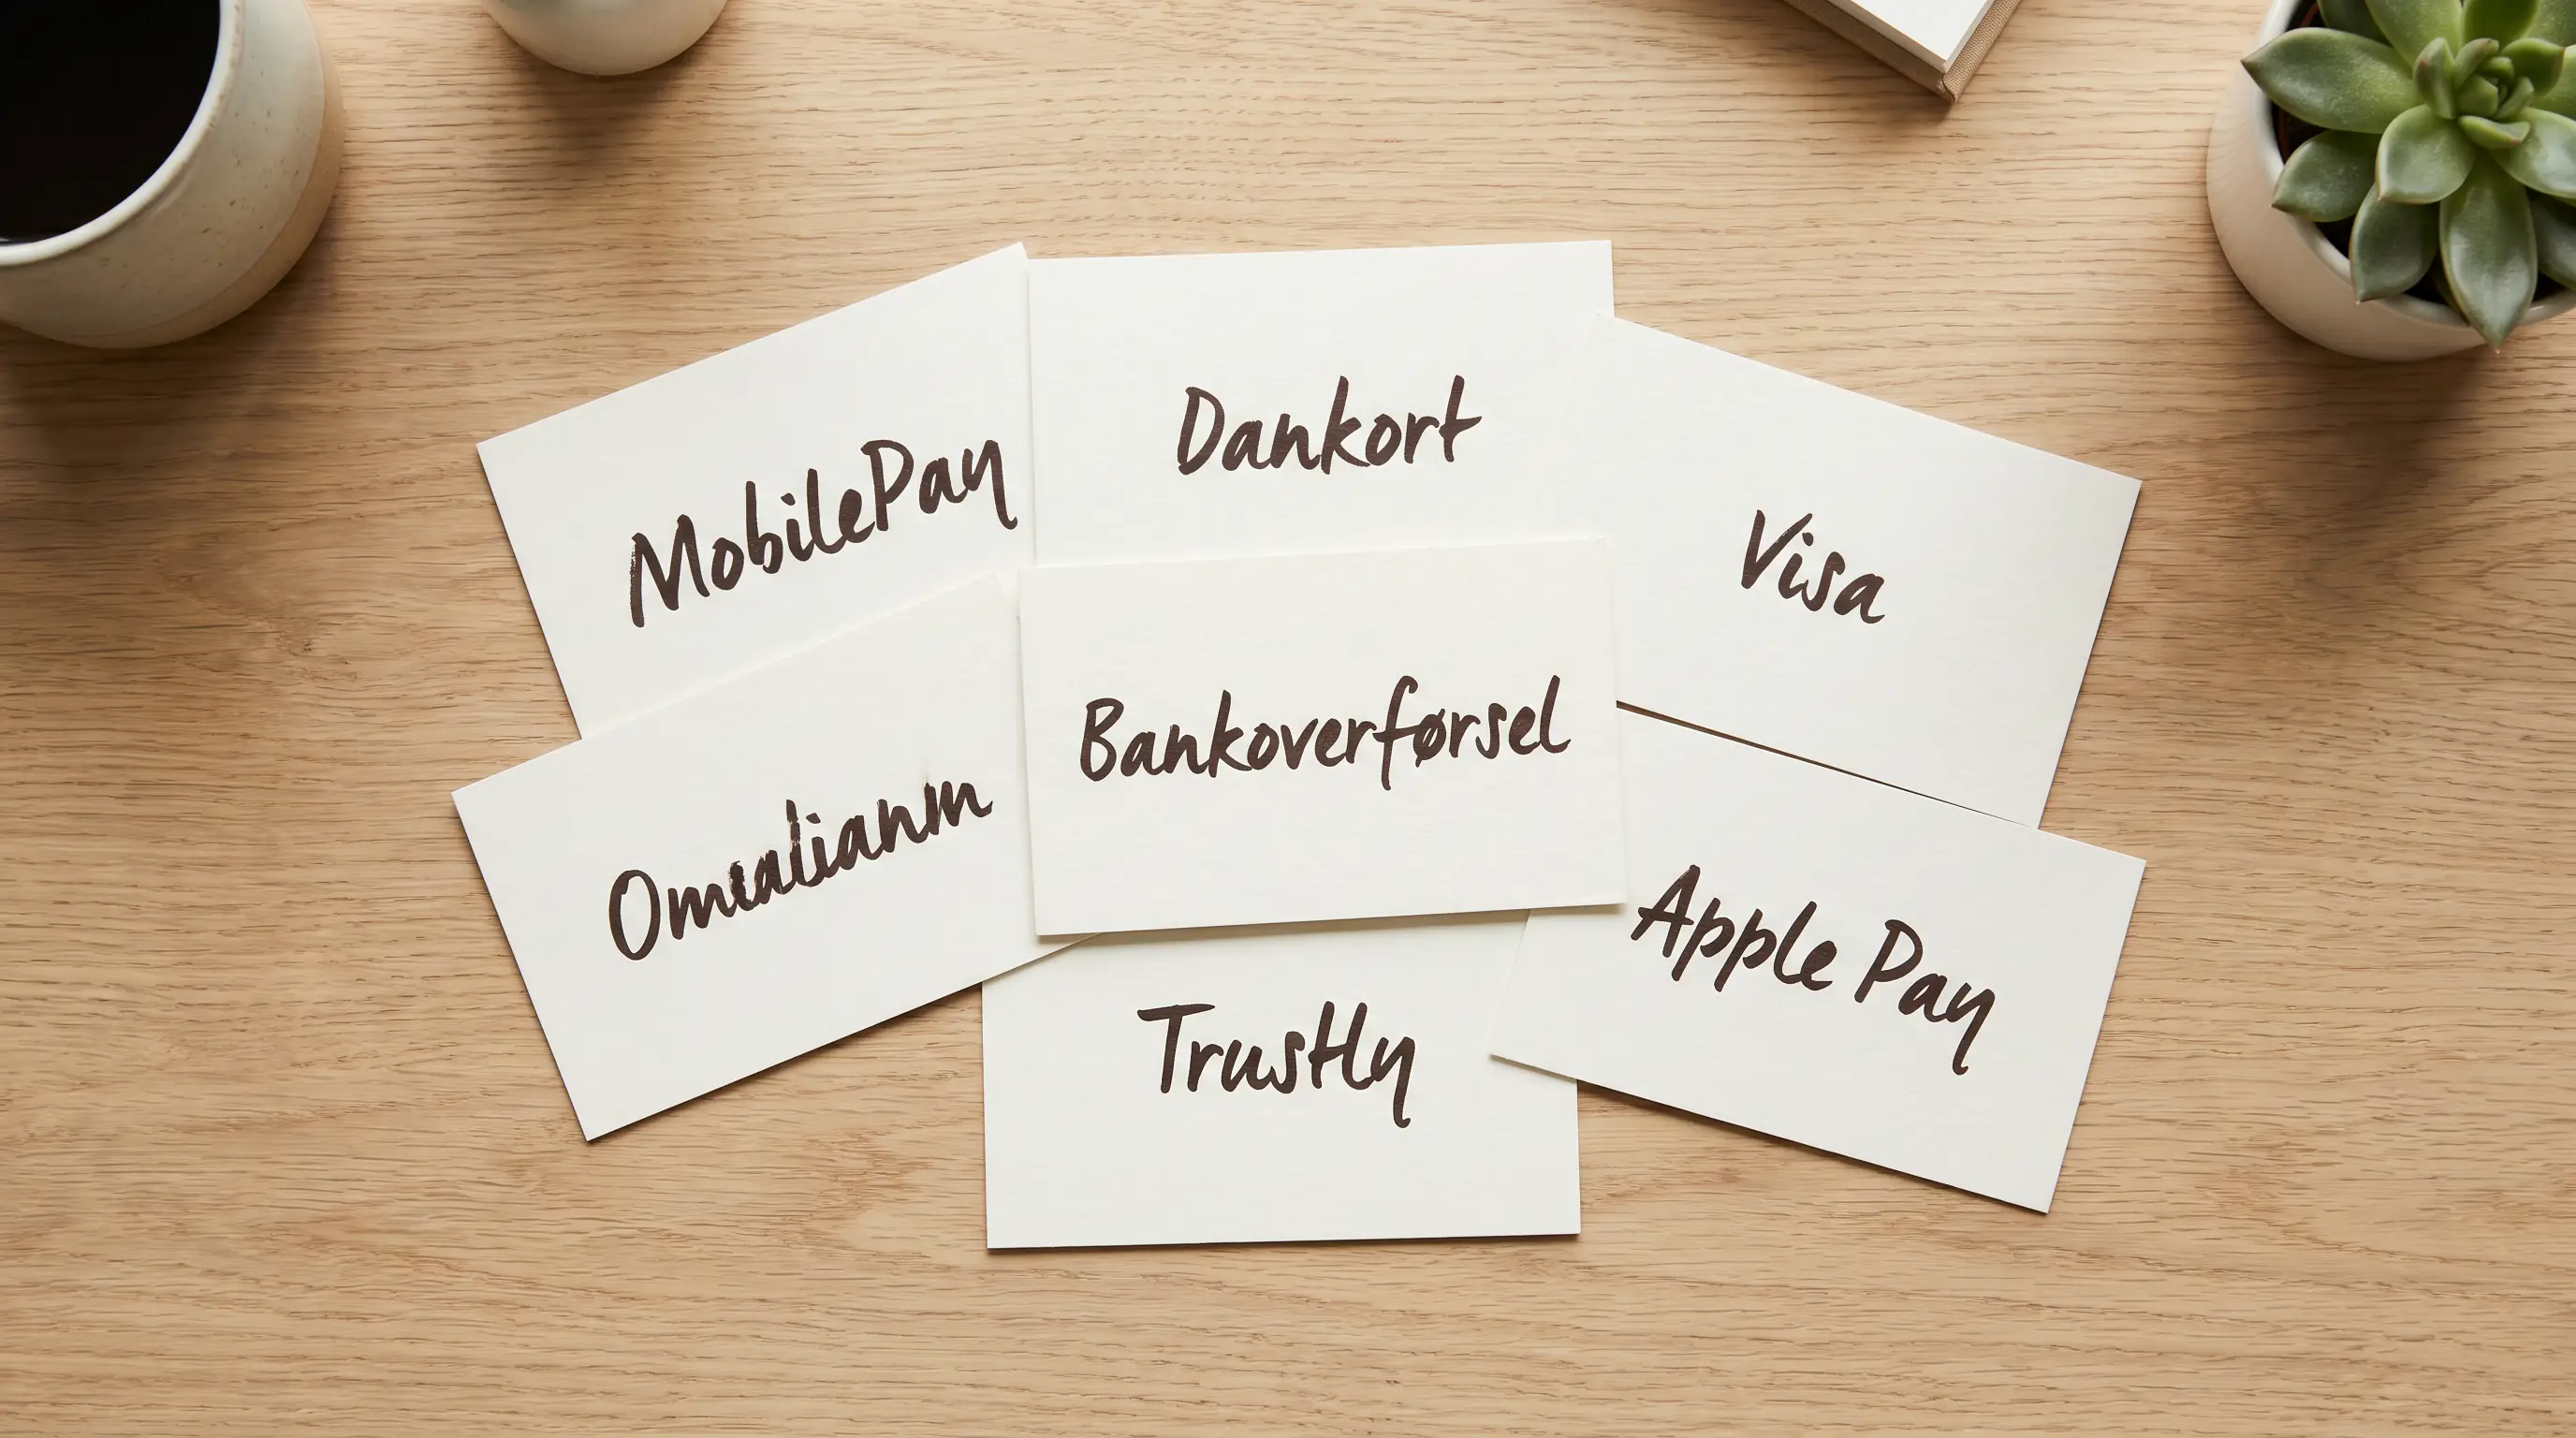
MobilePay er den dominerende metode og bruges af de fleste spillere både til indbetaling og i visse tilfælde udbetaling. Dankort og Visa fungerer fortsat hos næsten alle operatører, Mastercard ses sjældnere efter Mastercards globale begrænsninger på gambling-transaktioner i visse markeder. Bankoverførsel via NemKonto er obligatorisk for udbetaling og en mulighed for indbetaling med længere behandlingstid.
Trustly og lignende open banking-baserede betalingsformidlere er trådt ind i de sidste par år, særligt på operatører med skandinavisk forankring. De fungerer som mellemled mellem din bank og casinoet uden at du skal indtaste kortoplysninger. Apple Pay og Google Pay er nyere tilkomne og fungerer hos en mindre del af det danske marked, primært på operatører, der hurtigt adopterer mobile betalingsstandarder.
Hvad du ikke ser på et licenseret dansk site: PayPal er stort set fraværende i gambling-konteksten på det danske marked, anonyme prepaid-cards som paysafecard er sjældne efter strammere KYC-krav, og kryptovaluta er udelukket – betaling i Bitcoin eller andre coins er ikke kompatibel med kravet om CPR-knyttet identifikation og NemKonto-udbetaling. Møder du den slags på et “dansk” site, er det højst sandsynligt en udenlandsk operatør uden licens.
Et område, der har bevæget sig markant i 2026, er open banking-baserede instant-betalinger. Trustly, Pay by Bank og lignende formidlere er begyndt at fortrænge traditionel kortbetaling hos en del licenshavere. Fordelen for spilleren er enkel: ingen indtastning af kortoplysninger, hurtigere indbetaling, og en betalingsstrøm der teknisk ligner en almindelig bankoverførsel uden om kortinfrastrukturen. Ulempen er, at udvalget af banker, der understøtter løsningen, varierer – Danske Bank, Nordea, Jyske Bank og Sydbank dækker hovedparten af de danske kunder, men mindre banker er nogle gange udeladt.
MobilePay – og hvorfor det er blevet referencen
Jeg har spurgt compliance-chefer hos tre licenshavere, hvordan de ville beskrive MobilePays rolle i deres betalingsstruktur. Svarene har en fælles linje: det er blevet en de facto-standard, og udvalget kommer bagefter, ikke før.
Tallene understøtter observationen. 70 procent af bruttospilleindtægten fra onlinevæddemål og onlinekasino kom fra mobile enheder i 2024, en stigning fra 11 procent i 2012. Det er en transformation på godt et årti, og MobilePay er den betalingsinfrastruktur, der har defineret det dansk-mobile betalingsadfærdsmønster i bredere forstand. Et casino, der ikke har MobilePay i 2026, opleves som teknologisk bagud, uanset hvor velkørende selve platformen ellers er.
Til indbetaling er flowet enkelt. Du vælger MobilePay som metode hos casinoet, indtaster beløbet og bekræfter med ansigtsgodkendelse i MobilePay-appen. Transaktionen er gennemført på sekunder, og saldoen er klar til spil. Indbetalingsgrænser sættes både af MobilePay, typisk omkring 15 000 kroner per transaktion afhængigt af din MobilePay-konto, og af casinoet selv via dine indsætningsgrænser.
Udbetaling via MobilePay tilbydes hos en del licenshavere, men ikke alle. Hvor det tilbydes, er hastigheden typisk hurtigere end ren bankoverførsel, men det er værd at huske, at MobilePay-udbetalingen stadig forudsætter, at operatøren har godkendt udbetalingen internt og at MitID-verifikationen er gennemført. Selve overførselshastigheden er ikke det samme som den samlede ventetid.
NemKonto, den klausul, der låser hele udbetalingsstrukturen
Hvis du tager én ting med fra denne artikel, så lad det være den her: licenserede danske casinoer skal udbetale til din NemKonto. Ikke til en anden konto efter eget valg, ikke til en udenlandsk konto med dit navn på, ikke til en partners konto. NemKonto. Det er en regulatorisk klausul, ikke en operatørpolitik.
Logikken bag er en kombination af skattekontrol og hvidvasksikring. NemKonto er knyttet til CPR, og udbetalingen er sporbar i et offentligt register. Det gør det praktisk umuligt at bruge gevinster fra et licenseret dansk casino som hvidvaskningsinstrument, og det gør det let for Skattestyrelsen at se, om gevinster fra et site med dansk licens reelt er skattefri, som de skal være, eller om transaktionen skjuler noget andet.
Det betyder også, at processen ikke kan omgås. Du kan ikke “lige denne ene gang” få udbetalt til en kammerats konto. Forsøger du det, vil operatøren afvise anmodningen, og gentagne forsøg kan udløse en compliance-undersøgelse, der i værste fald låser din konto.
Et særtilfælde værd at nævne: bor du i Danmark som EU-borger, men har din primære bankkonto i et andet EU-land, kan din NemKonto være registreret som denne udenlandske konto. Det er teknisk muligt og gør det også muligt at få casino-udbetaling til den udenlandske konto. Men det forudsætter, at NemKonto-registreringen er gennemført korrekt, ikke at du selv beder operatøren om at sende til en udenlandsk konto uden om NemKonto-systemet.
MitID, KYC og den verificering, der koster tid
Lad mig give dig den observation, jeg ville have givet min bekendt i 2018, hvis jeg havde vidst, hvad jeg ved nu. De fem dages venten skyldtes ikke MobilePay eller banken. Det skyldtes, at hans MitID-verifikation aldrig var blevet fuldt færdiggjort efter registreringen, og at den supplerende dokumentation, operatøren bad om, lå urørt i hans indbakke i tre dage.
Kend-din-kunde-processen – KYC, Know Your Customer – er en lovlig forpligtelse for alle licenserede operatører, og den skal være fuldt gennemført, før den første udbetaling kan finde sted. Mellemste trin sker via MitID, hvor du identificerer dig over for operatøren med den samme login-proces, du bruger til netbank, Borger.dk og Skat. Det er typisk gjort på under fem minutter.
Den supplerende dokumentation er det, der kan tage tid. Operatøren kan – og skal i visse tilfælde – bede om kontoudtog, kopi af legitimation, dokumentation for bopælsadresse, og ved større beløb dokumentation for indtægtsgrundlag. AML-regulering kræver, at operatøren risikovurderer den enkelte spiller, og ved transaktioner over visse grænser udløses ekstra dokumentationskrav automatisk.
Et vigtigt råd: gennemfør hele KYC-flowet umiddelbart efter du opretter konto, ikke når du står og vil udbetale en gevinst. Det sparer dig dage og holder spændingsniveauet nede, når en udbetaling skal behandles. Det er en pointe, jeg har givet mange klienter, og det er konsekvent den ene handling, der har størst effekt på den oplevede udbetalingshastighed.
For en konkret trin-for-trin gennemgang af MitID-verifikationen, fra login over ekstra dokumentation til databeskyttelse, henviser jeg til den separate artikel om MitID-verifikation på casino trin for trin. Den dækker også de mest almindelige fejl, der forsinker processen.
Realistiske udbetalingstider, ikke markedsføringstider
“Hurtige udbetalinger” er en frase, jeg på dette tidspunkt har set i markedsføring i over et årti, og som jeg er holdt op med at tage alvorligt uden tal bagved. Det rationelle spørgsmål er: hvor mange timer fra du klikker “udbetal” til pengene står på din NemKonto?
Svaret afhænger af to ting. Først operatørens interne behandlingstid, den tid det tager fra udbetalingsanmodningen til operatøren har godkendt den. For en spiller med fuldt afsluttet KYC og uden særlige flag på kontoen er det typisk 0-24 timer hos større operatører. For en spiller med ufuldstændig KYC eller med transaktion, der trigger en AML-vurdering, kan det være 1-5 dage. Dernæst den faktiske bankoverførsel, fra operatørens betalingsudbyder til din NemKonto. Det er 0-3 bankdage afhængigt af metode og tidspunkt.
I praksis betyder det, at en realistisk samlet ventetid for en almindelig udbetaling ligger på 1-3 bankdage. Anmoder du om udbetaling fredag aften, kan du i værste fald først se pengene tirsdag formiddag, fordi weekenden ligger imellem. Det er hverken operatørens fejl eller bankens, det er bankoverførselsinfrastrukturens grundlæggende rytme.
MobilePay-udbetaling er typisk hurtigere, ofte 1-24 timer fra godkendelse til pengene står i MobilePay-saldoen, hvorfra du kan flytte dem videre til NemKonto eller bruge dem direkte. Bankoverførsel er normalt langsommere, særligt hvis udbetalingen sker uden for bankåbningstid. Kortudbetaling er en blandet kategori – nogle Visa-kort modtager hurtigt, andre kan have flere dages forsinkelse afhængigt af kortudsteder.
Den ene gyldne regel: forvent ikke “instant” som virkelighed. Forvent 1-3 bankdage som standard. Får du udbetalingen hurtigere, er det en bonus. Lider du af mere end fem dages ventetid uden forklaring fra operatørens kundeservice, er det et signal til at kontakte dem og afdække flaskehalsen.
En detalje der er værd at notere er weekend-effekten. Anmoder du om udbetaling fredag aften eller lørdag, sker operatørens interne godkendelse typisk inden for samme tidsramme som hverdage – men selve bankoverførslen ligger stille indtil mandag eller endda tirsdag morgen, fordi clearing-systemerne kører på hverdage. Det gør weekenden til den dyreste tid på ugen at vinde, hvis du måler i ventetid. MobilePay-baserede udbetalinger er mindre påvirket af denne rytme, men ikke immune – også her sker den endelige overførsel til din bankkonto via standard bank-infrastruktur.
Ferier følger samme logik i forstærket form. Jul, påske og banklukkedage forskyder udbetalinger med dages forsinkelse, og det er ikke noget operatøren kan ændre. Planlæg derfor store udbetalinger uden om de længere helligdage, hvis tid er en faktor.
Gebyrer og lofter, hvor de findes, og hvor de ikke gør
Licenserede danske casinoer tager som hovedregel ikke gebyr for udbetalinger. Det er en del af den konkurrencemæssige standard på det danske marked, og det er en af de få områder, hvor operatørerne har konkurreret hinanden ned til nul. Skulle du møde en operatør med eksplicit udbetalingsgebyr, er det værd at læse vilkårene nøje, det er ikke normen og kan indikere en operatør med stramme marginer eller ikke-konkurrencedygtige vilkår på andre felter.
Lofter er en anden sag. De fleste operatører har maks-udbetaling per transaktion, typisk 30 000 til 50 000 kroner, og maks per uge eller måned. Vil du udbetale et stort beløb, vil det blive opdelt i flere udbetalinger over tid. Det er ikke en chikane fra operatørens side; det er et risikostyringsinstrument fra deres betalingsudbyder, og det er et mønster, du også møder hos almindelige banker ved store enkelttransaktioner.
Minimums-udbetalingsbeløb findes også, ofte 100 kroner, og det er værd at huske, hvis du har en lille saldo, du gerne vil have udbetalt. Beløb under minimumsgrænsen kan ofte ikke trækkes ud uden at man enten spiller dem ned til nul eller når op over grænsen.
Når udbetalingen kommer fra et ulicenseret site, det andet billede
Det her er den anden side af medaljen, og det er den, der gør debatten om kanalisering så vigtig. Spiller du på et ulicenseret site og vinder, gælder ingen af de mekanikker, jeg lige har gennemgået. Ingen NemKonto-krav, ingen MitID-verifikation, ingen reguleret udbetalingsstruktur – og dermed heller ingen juridisk rygdækning, hvis udbetalingen ikke kommer.
Tallene fortæller historien. Mere end 28 procent af al online gambling på kasino og sportsvæddemål i Danmark foregår nu på ulicenserede sites, og danskerne spiller for over to milliarder kroner årligt på unlicensed sites. Det er steget markant gennem 2026, og det betyder, at en betydelig population af danske spillere oplever den virkelighed, jeg er ved at beskrive.
Thomas Marcussen ved Forskningsklinikken for Ludomani ved Aarhus Universitet sammenfattede observationen i en kommentar til TV 2 Nyheder i oktober 2026: “Der bliver spillet som ind i helvede.” Det er en udtalelse, der refererer til den samlede mængde af ulicenseret spilaktivitet – ikke til udbetalingsspecifik problematik, men de to ting hænger sammen. En spiller på et ulicenseret site, der ikke kan få sin gevinst udbetalt, har ingen anden tilflugt end at kontakte kundesupporten på det udenlandske site – som ofte er det samme team, der har afvist udbetalingen i første omgang.
Konkrete risici på den side: udbetalinger forsinkes i uger eller måneder, krav om ekstra “verifikationsgebyr” før udbetaling, pludselige ændringer i vilkår der retroaktivt invaliderer din gevinst, og i værste fald total radio silence fra operatøren. Du har juridisk ingen vej, Spillemyndigheden kan ikke håndhæve mod et selskab uden dansk licens, og dit eget hjemland-bank har ingen forpligtelse til at fungere som mediator. Det er en risiko, der ikke optræder på de licenserede sites, og det er den, kanaliseringsdebatten i sidste ende handler om.
B2B-licenskravet fra 1. januar 2026 spiller indirekte ind her. Når leverandører af kritisk gambling-software, herunder betalingsintegrationer, skal have egen DGA-licens for at sælge til danske operatører, strammes hele forsyningskæden i den licenserede ende. Den effekt mærkes ikke direkte af spilleren, men den betyder, at integriteten af betalingsflowet hos en licenseret operatør i 2026 er stærkere, end den var i 2024. Modsat på de ulicenserede sites, hvor leverandørgodkendelse ikke gennemføres af nogen myndighed overhovedet, og hvor du som spiller står helt udenfor det danske regulatoriske rum.
Når noget går galt, hvad du gør
Selv på et licenseret site sker det, at udbetalingen hænger. Min anbefaling efter at have set hundredvis af sager: følg en fast eskaleringsstige.
Første skridt: tjek selv. Er din KYC fuldt afsluttet? Har du modtaget en e-mail fra operatøren med supplerende dokumentationsanmodning, du har overset? Er der særlige forhold ved gevinsten, en bonus, der ikke er fuldt afsluttet, et stort beløb der trigger AML-vurdering, som forklarer ventetiden? Hovedparten af “hængende” udbetalinger skyldes ikke operatørens fejl, men noget overset i din egen ende.
Andet skridt: kontakt kundeservice. Skriftligt, ikke kun via chat, det skaber et spor. Bed om en konkret status, en konkret begrundelse for forsinkelsen, og en forventet behandlingstidsramme. Få det skriftligt.
Tredje skridt, hvis svaret ikke er tilfredsstillende: indgiv en formel klage til operatøren. Alle licenserede operatører er forpligtet til at have en klageprocedure, og en formel klage skal behandles inden for fastlagte frister.
Fjerde skridt: kontakt Spillemyndigheden. Hvis operatøren ikke responderer eller klagebehandlingen er utilfredsstillende, kan du henvende dig til myndigheden, der kan kigge ind i sagen og om nødvendigt åbne en formel undersøgelse. Det er ikke en domstol, men det er det første eksterne kontrolniveau.
Den indsigt jeg ville ønske, jeg havde haft i 2018
Hvis min bekendt og jeg havde haft den her gennemgang dengang, havde han ikke været rasende. Han havde været tålmodig. Han havde verificeret KYC ved kontooprettelse og ikke ved første udbetaling. Han havde kendt forskellen på operatørens interne tid og bankens overførselstid. Og han havde forstået, at “instant” er en markedsføringsterm, ikke en garanti.
Det er den her form for nøgtern forventningsafstemning, der gør forskellen på en god og en dårlig spilleroplevelse. Systemet virker – det er ikke designet til at fastholde dine penge. Men det virker inden for de rammer, regulering og bankinfrastruktur har defineret, og de rammer kan ikke spændes længere ud, end de allerede er.
Learn more about spilleguide Danmark on our main page.
You may also find Velkomstbonus og omsætningskrav: sådan læser du vilkårene som en analytiker interesting.
Artikler
Skrevet af teamet hos "Spilleguide Dk".